据Interesting Engineering报道,HyProMag USA正评估三座稀土磁体工厂,2034年磁体、合金粉末和其他可售材料合计约6000吨。
先拆数字。6000吨不全是成品磁体,含合金粉末等上游材料。全球烧结钕铁硼年产量约20万—25万吨,中国占九成。6000吨只是全球2%—3%。美国现在烧结钕铁硼产量几乎为零:MP Materials得州沃斯堡工厂刚试产,目标1000吨;e-VAC在弗吉尼亚建厂,规划也不大。6000吨在美国算大项目。关键看它怎么干。
HyProMag是英国伯明翰大学衍生公司,工艺叫HPMS,氢处理磁体废料。把废旧钕铁硼放进氢气,吸氢膨胀、沿晶界开裂成粗粉,再脱氢、细磨、加工成新磁体。省掉采矿和冶炼分离,能耗碳排低。废料来自硬盘、电机、风电等。但预可研写明:同时用废旧磁体和原生合金。因为废磁体不够——全球每年可回收钕铁硼废料乐观也就几万吨,散落各地,收集成本高。靠回收料撑6000吨不现实。所以两条腿:回收料加原生合金。原生合金从哪来?报道没细说,大概率进口或靠美国本土金属化产能。
场内配资平台美国缺的是中段
稀土矿不稀罕。全球储量约1.2亿吨,中国4400万吨。难的是矿变高纯单一稀土氧化物,再变金属合金。中国这两个环节份额85%—90%。美国要建不依赖中国的磁体链,光盖磁体厂不够,得补分离厂和金属厂。MP正在干:Mountain Pass分离扩产,沃斯堡金属化和磁体产线爬坡,整链跑通还要时间。
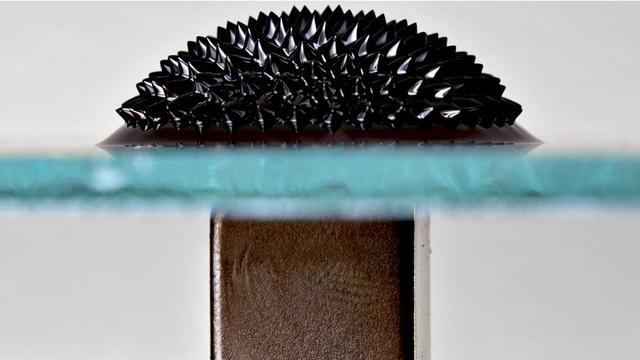
▲ 稀土磁铁。维基共享资源
元股证券:ygzq.hk项目预可研由PegasusTSI和BBA USA编制,10月26日出结果,已过概念阶段进入工程评估。三座新厂选址、规模、投资额没给,但提在得州中部设共享精加工中心。精加工是后段:镀层、切割、充磁、检测。集中做摊薄设备投资。美国没宁波、包头、赣州那种集群,得州三厂加一个中心,供应链从零开始。2034年达产听着远,稀土项目从预可研到投产通常五到七年;后续可研、环评、融资、建设,2030年前后首线投产,2034年满产,节奏合理。届时美国产能:MP 1000吨、HyProMag 6000吨、e-VAC几千吨,加其他规划,乐观3—5万吨。对中国20万吨还是小头。美国国防和关键民用领域钕铁硼需求每年几千到一万吨,3—5万吨规划够覆盖“最低自主”。
战略意义不在市场规模,在供应链保险。美国国防部给MP磁体采购设110美元/公斤保底价,是市场价两倍多。美国愿为“不被卡”付溢价。HyProMag的6000吨同路:不跟中国拼成本,拼“美国制造”标签。

中国该盯什么
第一,6000吨不是威胁,背后的政策意志是。美国用国防采购保底价、政策贷款、税收优惠,把矿到磁体一步步补起来。方向不会变。第二,回收路线值得盯。中国废料多,但回收产业化不高,大量低端利用或出口。HPMS这类短流程成熟后,回收料替代原生料比例会升,成本结构会变。中国得把工艺和产业链做起来。第三,竞争维度在变。过去比规模和成本,中国靠这两样拿下九成市场。现在美国比“供应链安全”,愿付溢价。不是纯市场竞争。中国除了降成本,还得拉开高端磁体差距。晶界扩散、重稀土减量、高矫顽力牌号是门槛。中国已跨过去,但领先不够大。HyProMag的6000吨里有多少高端牌号,预可研没说;回收加原生路线起步大概率中低端。但方向清楚。
6000吨项目不是跟中国抢市场,是跟中国抢“不被卡”的保险。保险贵,美国人觉得值。中国要做的,是让这个保险越来越贵,同时把高端磁体做到别人绕不开。
— 感谢阅读 · 欢迎点赞关注 · 科学剃刀 —山西配资网
热门股票配资开户提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
推荐资讯