 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
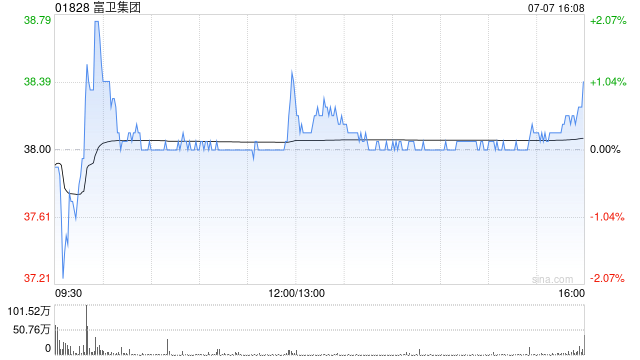
摩根大通发布研报称,维持富卫集团(01828)目标价48港元及“增持”评级,并更新模型以反映上半年强劲业绩、近期宏观变化及业绩后经营趋势。该行上调新业务价值(NBV)、营运利润(OPAT)、合约服务边际及净自由盈余产生预测,以反映更强的执行力,惟部分被较高无风险利率及年初至今当地货币兑美元走势所抵销。
 专业股票配资实盘
富卫自2026年上半年业绩公布以来已大幅反弹,上涨17%,同期恒生指数下跌3%。摩根大通预计,在香港市场趋势稳健、离岸业务多元化且非中国内地游客贡献不断增长、泰国经济在2026年下半年逐步复苏,以及日本市场在债券收益率走高背景下保持增长势头的推动下,该股上涨势头将保持积极。该行预计,富卫2027财年新业务价值为12.21亿美元,同比增长11%;营运利润为7.61亿美元,同比增长19%。
元股证券:ygzq.hk 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 配资炒股平台排行
热门股票配资开户提示:本文来自互联网,不代表本网站观点。
- 上一篇:新手炒股常犯错误 知情人士:博通着手筹集600亿美元 为Anthropic采购芯片提供资金
- 下一篇:没有了
相关文章
大盘行情指数走势
推荐资讯